

Avicultura e Tributação Rural: Como a Concentração Produtiva Impacta a Escolha Entre Produtor PF, MEI e Simples Nacional
Descubra o modelo tributário mais eficiente para pequenos e médios criadores de aves a partir do caso de Santa Maria de Jetibá.
Conteúdo auditado por especialistas • Política Editorial E-E-A-T
- Modelos Jurídicos e Regimes Fiscais no Setor Avícola
- 1. Produtor Rural Pessoa Física (PRPF)
- 2. Microempreendedor Individual (MEI Caminhoneiro e Rural)
- 3. Simples Nacional (Microempresa e EPP)
- Análise Prática: Simulação de Faturamento no Setor Avícola
- Comparativo: Modelos Tributários para Pequena e Média Avicultura
- Checklist de Transição: Saindo da Informalidade para a Granja Regularizada
- Principais Erros Fiscais do Criador Rural
- Perguntas Frequentes (FAQ)
- 1. Quem cria aves em pequena escala pode ser MEI?
- 2. Qual a diferença entre emitir nota como Pessoa Física e Simples Nacional?
- 3. A venda de ovos in natura tem isenção de ICMS?
- 4. Como funciona a tributação do Funrural para o avicultor?
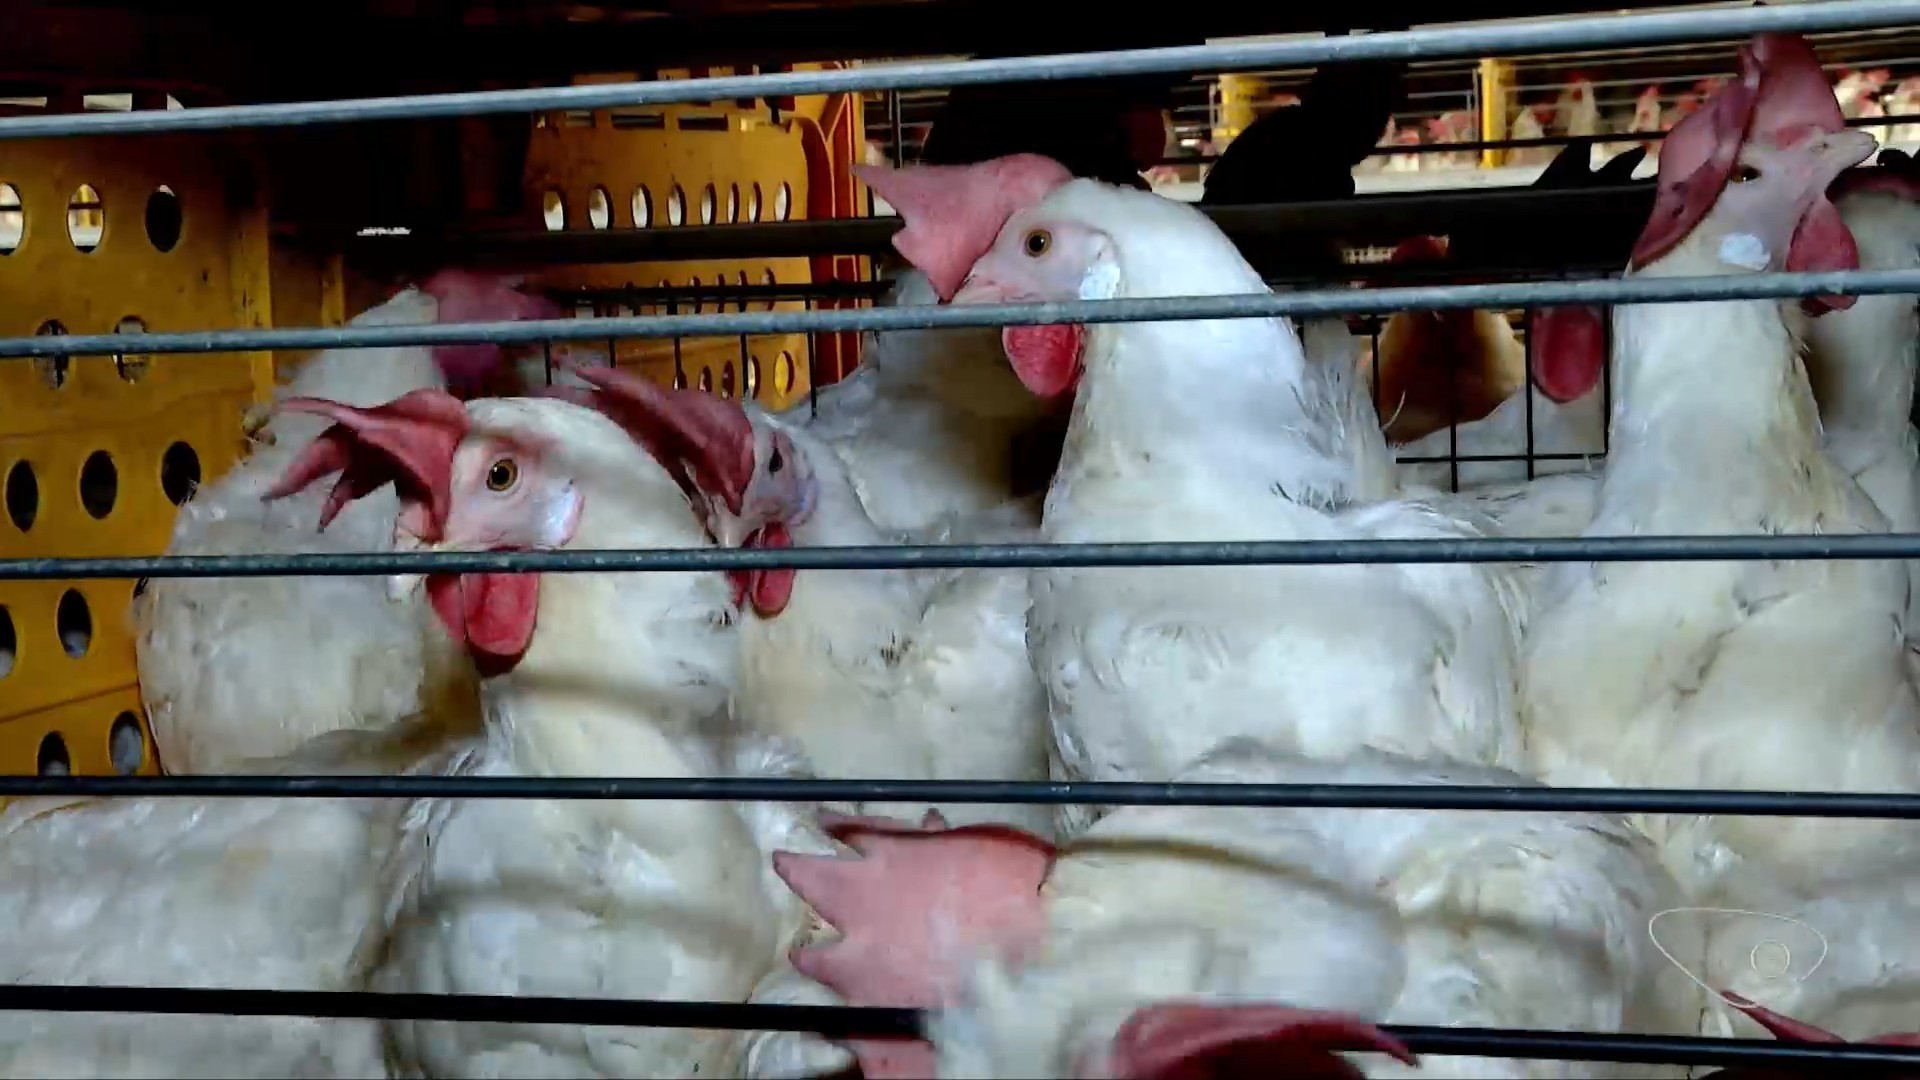
O expressivo volume de produção avícola concentrado em polos como a Região Serrana do Espírito Santo — onde Santa Maria de Jetibá alcançou a marca de mais de 15 milhões de galináceos, superando 320 aves por morador — demonstra a força do setor agropecuário brasileiro. No entanto, por trás de números grandiosos que abastecem o mercado nacional de ovos e carne, pequenos e médios criadores enfrentam desafios contábeis rigorosos. Escolher o regime jurídico e fiscal correto define a viabilidade econômica do negócio rural.
Para o produtor que comercializa aves, ovos ou subprodutos, operar na informalidade ou adotar um formato tributário inadequado compromete o fluxo de caixa com multas, retenções indevidas e pagamentos a maior de tributos como ICMS e Funrural.
Modelos Jurídicos e Regimes Fiscais no Setor Avícola
No Brasil, a exploração da avicultura comercial pode ocorrer sob diferentes estruturas legais, variando conforme a escala de produção, o perfil do comprador (consumidor final ou agroindústria) e o nível de industrialização dos produtos.
1. Produtor Rural Pessoa Física (PRPF)
Historicamente, a maioria dos produtores inicia suas atividades utilizando a inscrição estadual vinculada ao CPF. O faturamento é apurado pelo Livro Caixa Digital do Produtor Rural (LCDPR) no Imposto de Renda da Pessoa Física (IRPF). O lucro pode ser tributado pela alíquota progressiva sobre o rendimento líquido real (até 27,5%) ou pela presunção legal, onde apenas 20% da receita bruta é incluída na base de cálculo do imposto.
2. Microempreendedor Individual (MEI Caminhoneiro e Rural)
O MEI Rural permite a formalização de atividades específicas voltadas à criação animal e pequenos abates dentro do teto anual de R$ 81.000,00. Possui recolhimento fixo mensal pelo DAS-MEI, isentando o criador de IRPJ, CSLL, PIS e Cofins sobre a atividade cadastrada. O limite estreito de faturamento, porém, inviabiliza essa opção para quem possui mais de alguns milhares de poedeiras.
3. Simples Nacional (Microempresa e EPP)
Com limite de faturamento anual de até R$ 4,8 milhões, a constituição de uma Microempresa (ME) ou Empresa de Pequeno Porte (EPP) enquadrada no Simples Nacional possibilita a unificação de oito tributos em uma única guia. As atividades avícolas enquadram-se predominantemente no Anexo I (Comércio de animais vivos e ovos in natura) ou no Anexo II (quando há abate e processamento fabril básico da carne).
Análise Prática: Simulação de Faturamento no Setor Avícola
Para ilustrar o impacto da escolha tributária, considere uma granja de postura comercial que mantenha 10.000 aves poedeiras com uma produção média diária de 8.000 ovos. O faturamento bruto mensal atinge cerca de R$ 70.000,00 (totalizando R$ 840.000,00 ao ano).
Nesse patamar, a empresa ultrapassa o teto do MEI, restando a comparação direta entre operar como Produtor Rural Pessoa Física ou abrir uma empresa optante pelo Simples Nacional.
-
No Produtor Rural PF (Regra da Presunção de 20%):
- Receita Bruta Anual: R$ 840.000,00
- Base Presumida de Cálculo (20%): R$ 168.000,00
- IRPF Efetivo aproximado (tabela progressiva): R$ 35.800,00 anuais
- Contribuição Funrural (1,5% sobre a receita bruta): R$ 12.600,00
- Carga tributária total estimada: R$ 48.400,00 ao ano (cerca de 5,76% da receita). -
No Simples Nacional (Anexo I - Comércio Rural):
- Receita Bruta Acumulada em 12 meses: R$ 840.000,00
- Faixa 3 do Anexo I (Alíquota nominal de 9,50%, dedução de R$ 13.860,00)
- Alíquota efetiva apurada: 7,85%
- Custo tributário total anual: R$ 65.940,00 ao ano.
O exemplo demonstra que, para vendas puramente primárias com baixo volume de compra de insumos tributados, a Pessoa Física com tributação presumida pode ser financeiramente vantajosa. Em contrapartida, se a granja processa cortes de aves ou embala ovos com marca própria para redes de supermercados, as exigências de emissão de NF-e eletrônica integrada e o crédito de ICMS demandam a estrutura da Pessoa Jurídica no Simples Nacional.
Comparativo: Modelos Tributários para Pequena e Média Avicultura
| Critério de Comparação | Produtor Rural PF (PRPF) | MEI Rural | Simples Nacional (ME/EPP) |
|---|---|---|---|
| Teto de Receita Anual | Sem limite legal (LCDPR acima de R$ 4,8 mi) | R$ 81.000,00 | Até R$ 4.800.000,00 |
| Contribuição Previdenciária | Funrural (1,5% sobre a receita ou sobre folha) | Paga no DAS fixo (5% do salário mínimo) | Inclusa na alíquota única do DAS |
| Complexidade Contábil | Média (Livro Caixa e declaração anual de IRPF) | Baixa (Relatório mensal de receitas) | Média/Alta (Emissão de NFe e DEFIS) |
| Custo Fiscal Inicial | 1,5% a 5,5% efetivo da receita | R$ 75 a R$ 85 fixos por mês | A partir de 4,00% (Anexo I) |
| Ideal para: | Pequenos criadores de ovos e venda direta | Criadores artesanais de subsistência | Granjas automatizadas e integradas |
Checklist de Transição: Saindo da Informalidade para a Granja Regularizada
- [ ] Registro Sanitário Oficial: Inscrição no Instituto de Defesa Agropecuária estadual e registro no Serviço de Inspeção (SIM, SIE ou SIF) para venda legal de ovos e carne.
- [ ] Inscrição Estadual de Produtor: Cadastro formal na Secretaria da Fazenda para emissão de Nota Fiscal de Produtor Eletrônica (NFP-e).
- [ ] Enquadramento Cadastral: Avaliação da viabilidade de abertura de CNPJ versus manutenção do CPF com base nas margens operacionais dos últimos 12 meses.
- [ ] Opção pelo Funrural: Definição por escrito do recolhimento previdenciário (sobre a comercialização bruta ou sobre a folha de pagamento dos colaboradores rurais).
- [ ] Controle Documental de Ração e Vacinas: Arquivamento de notas fiscais de entrada para aproveitamento contábil no livro caixa ou comprovação de despesas operacionais.
Principais Erros Fiscais do Criador Rural
O erro mais recorrente entre criadores de aves de postura e corte é a mistura das finanças pessoais com as da propriedade. Movimentar contas correntes de pessoas físicas com vendas de carretas de ovos ou lotes de frangos sem o devido respaldo de notas fiscais eletrônicas atrai a malha fina da Receita Federal.
Outro ponto crítico é a negligência quanto à opção de recolhimento do Funrural. O produtor pode escolher entre pagar 1,5% sobre o total da receita bruta das vendas ou recolher a contribuição previdenciária incidente diretamente sobre a folha de pagamento de seus funcionários. Em granjas altamente automatizadas com poucos empregados, pagar sobre a folha costuma gerar economia drástica.
Perguntas Frequentes (FAQ)
1. Quem cria aves em pequena escala pode ser MEI?
Sim, desde que a atividade esteja listada na Classificação Nacional de Atividades Econômicas (CNAE) permitida para o MEI (como criação de galináceos para corte ou ovos) e o faturamento total da atividade rural não ultrapasse o teto de R$ 81.000,00 por ano.
2. Qual a diferença entre emitir nota como Pessoa Física e Simples Nacional?
O Produtor Rural Pessoa Física emite a Nota Fiscal de Produtor Eletrônica (NFP-e) vinculada ao seu CPF e Inscrição Estadual, recolhendo impostos via declaração de IRPF e Funrural. A empresa no Simples Nacional opera sob CNPJ mercantil, emitindo NF-e tradicional e recolhendo todos os tributos integrados no Documento de Arrecadação do Simples Nacional (DAS).
3. A venda de ovos in natura tem isenção de ICMS?
Na grande maioria dos estados brasileiros, a comercialização interna de ovos frescos in natura conta com isenção ou diferimento de ICMS nas operações de saída do produtor rural. Apenas quando o produto passa por processos industriais de secagem, pasteurização ou desidratação líquida é que passa a incidir a alíquota padrão sobre produtos industrializados.
4. Como funciona a tributação do Funrural para o avicultor?
O avicultor pessoa física pode escolher anualmente pagar 1,5% sobre a receita bruta auferida com a venda de suas aves e ovos ou pagar a alíquota incidente sobre a remuneração paga aos trabalhadores rurais contratados. Essa opção deve ser formalizada no início de cada ano-calendário e não pode ser alterada no decorrer do exercício financeiro.
Precisa calcular ou resolver isso agora?
Acesse nossas 77 calculadoras e ferramentas gratuitas de Finanças, CLT, Texto, Dev e Mídia com precisão oficial auditada.
Sobre a Equipe Editorial NewSoba
Formada por desenvolvedores, analistas de finanças e redatores dedicados a simplificar a legislação brasileira (CLT, tributária e fiscal) e utilitários tecnológicos diários. Nossas análises são atualizadas continuamente para garantir precisão e confiabilidade.
Conheça nossos padrões editoriais e transparência →