

Crise Bancária e Proteção Financeira: O que a Quebra do Ueno Bank Ensina a Poupadores e Empreendedores
Entenda os riscos de insolvência em fintechs, como funcionam fundos garantidores e medidas práticas para proteger o capital de empresas e MEIs.
Conteúdo auditado por especialistas • Política Editorial E-E-A-T
- Métricas de Risco: Índice de Basileia e Solvência Bancária
- Como Funciona a Proteção ao Depositante: Cenário Comparativo
- Checklist Estratégico: Blindagem Financeira para Empresas e MEIs
- Simulação Numérica: O Impacto da Concentração de Caixa
- Perguntas Frequentes (FAQ)
- 1. Dinheiro depositado em contas de pagamento de fintechs corre risco se a empresa falir?
- 2. O limite de R$ 250.000 do FGC aplica-se por conta ou por titularidade?
- 3. Em caso de quebra bancária, o recolhimento de impostos pode ser suspenso?
- 4. Como consultar se uma instituição financeira tem boa saúde contábil antes de abrir conta?
- 5. Contas conjuntas ou contas jurídicas com múltiplos sócios recebem coberturas separadas?
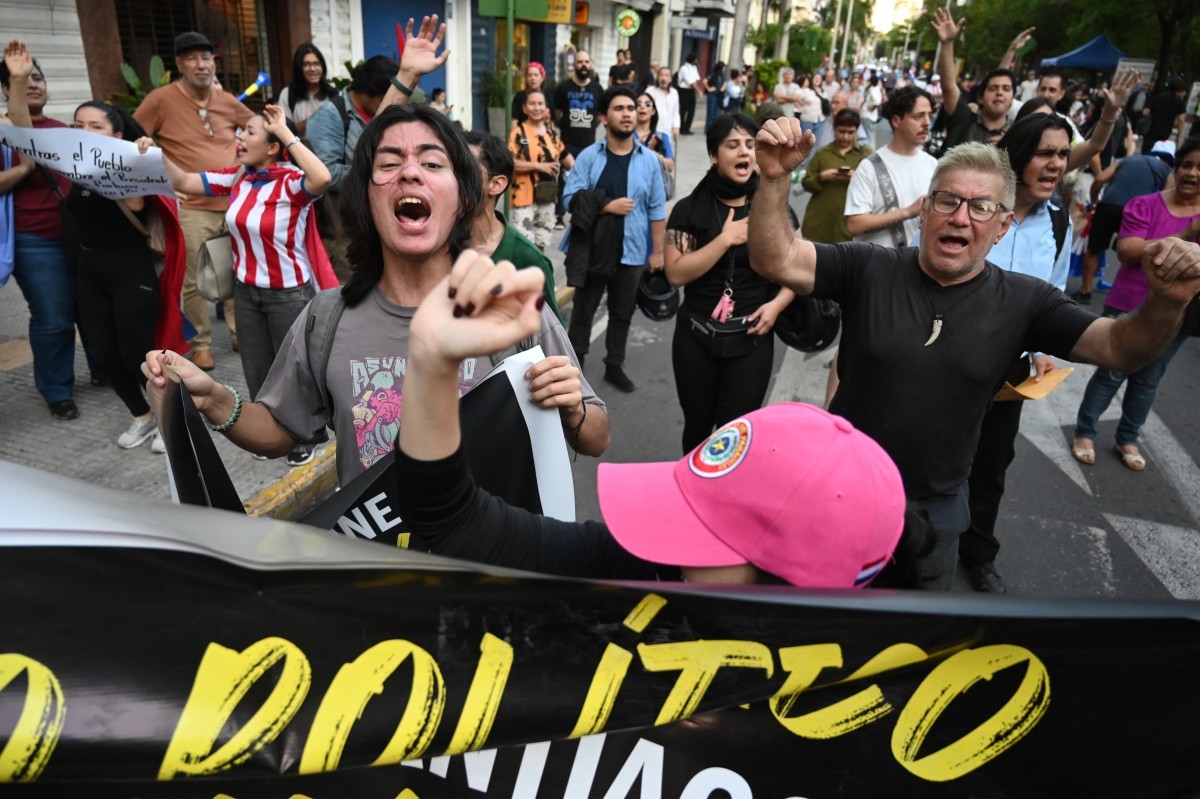
A recente liquidação do banco digital Ueno Bank no Paraguai, acompanhada de investigações criminais de executivos e da troca na presidência da autoridade monetária local, acendeu alertas no ecossistema financeiro latino-americano. O episódio reforça uma lição indispensável para profissionais liberais, MEIs e executivos financeiros: a segurança do capital de giro e das reservas de emergência não decorre apenas da conveniência de um aplicativo, mas da saúde contábil, da governança e dos mecanismos de regulação da entidade custodiante.
Quando um banco atinge índices críticos de solvência e interrompe saques, correntistas e pequenas empresas ficam expostos a interrupções imediatas em sua operação. Para compreender os reflexos práticos de eventos desse porte e implementar defesas financeiras eficientes, é preciso analisar como funcionam as métricas de solidez bancária e os instrumentos de proteção aos depositantes.
Métricas de Risco: Índice de Basileia e Solvência Bancária
No centro da crise que culminou na dissolução da fintech paraguaia esteve a derrocada do índice de solvência da instituição, que despencou para menos da metade do patamar mínimo regulatório após correções contábeis. A capacidade de um banco saldar suas obrigações de longo prazo e suportar inadimplências depende diretamente de sua base de capital próprio ponderada pelo risco dos ativos concedidos.
No Brasil, o Banco Central utiliza como termômetro regulatório o Índice de Basileia. Por determinação do Conselho Monetário Nacional (CMN), as instituições financeiras precisam operar com um patrimônio de referência superior a 8% de seus ativos ponderados pelo risco. Quando uma instituição passa a operar perto ou abaixo desse limite:
- Aumento da Inadimplência Oculta: Carteiras de crédito podre geram provisões para devedores duvidosos (PDD), corroendo o patrimônio líquido.
- Queima Acelerada de Liquidez: Clientes institucionais sacam recursos primeiro, forçando o banco a vender títulos com deságio.
- Intervenção ou Regime Especial: A autoridade monetária intervém para impedir contágio sistêmico, congelando transações e contas correntes temporariamente.
Como Funciona a Proteção ao Depositante: Cenário Comparativo
Em regimes de intervenção emergencial, a garantia do patrimônio do cidadão comum depende da existência e robustez de fundos garantidores ou de intervenções legislativas expressas. No modelo brasileiro, o Fundo Garantidor de Créditos (FGC) exerce o papel estabilizador, enquanto outros países necessitam de medidas ad hoc do Congresso nacional para cobrir parcelas dos clientes lesados.
Abaixo, comparamos a estrutura de garantia e operação entre sistemas com proteção pré-constituída estruturada e modelos sob regime de socorro emergencial governamental:
| Parâmetro de Avaliação | Modelo Pré-Fixado Estruturado (ex: Brasil / FGC) | Modelo sob Resgate Emergencial (ex: Caso Ueno Bank) |
| :--- | :--- | :--- | :--- |
| Origem dos Recursos | Contribuições mensais compulsórias das instituições financeiras privadas | Recursos públicos, tesouro nacional ou acordos legislativos pontuais |
| Limite de Cobertura por CPF/CNPJ | R$ 250.000 por instituição financeira (teto de R$ 1 milhão a cada 4 anos) | Estabelecido via projeto de lei ou decreto (ex: 98% dos poupadores prioritários) |
| Prazo Médio de Liquidação | Entre 30 e 90 dias após consolidação da lista pelo liquidante judicial | Dependente de aprovação parlamentar e disponibilidade orçamentária |
| Produtos Abrangidos | Conta corrente, poupança, CDB, RDB, LCI e LCA | Depósitos à vista e poupanças definidas nos termos do projeto regulatório |
| Contas de Pagamento (IP) | Patrimônio separado garantido por Títulos Públicos (Art. 12 da Lei 12.865/13) | Variável conforme enquadramento de licença bancária plena versus carteira digital |
Checklist Estratégico: Blindagem Financeira para Empresas e MEIs
Nenhuma operação comercial ou financeira deve ficar vulnerável à suspensão temporária das atividades de uma única instituição bancária. Para mitigar riscos operacionais e assegurar que compromissos tributários e de folha de pagamento não sejam interrompidos, recomenda-se a aplicação das seguintes diretrizes de tesouraria:
- [ ] Descentralização de Contas Operacionais: Mantenha pelo menos duas contas em instituições financeiras distintas sob cadastros ativos. Se o banco principal passar por instabilidade ou bloqueio regulatório, as operações não paralisam.
- [ ] Respeito Rigoroso ao Teto de Garantia: Em contas de pessoas jurídicas (PJ) ou físicas (PF), mantenha saldos em CDBs ou depósitos a prazo rigorosamente abaixo do limite de R$ 250.000 por conglomerado financeiro.
- [ ] Verificação de Enquadramento Regulatório: Distinga com precisão se a instituição em uso atua sob licença de Banco Comercial, Banco Múltiplo, Sociedade de Crédito Direto (SCD) ou Instituição de Pagamento (IP). Nas IPs, os saldos mantidos em conta devem obrigatoriamente estar alocados em Títulos Públicos Federais ou no Banco Central, sem se misturar ao patrimônio da instituição.
- [ ] Acompanhamento de Índices de Solvência: Acesse trimestralmente o sistema do Banco Central (como o painel IF.data no caso brasileiro) para checar o Índice de Basileia e o histórico de lucros ou prejuízos do banco em que concentra seu caixa.
- [ ] Separação de Caixas Operacionais e de Emergência: O capital destinado ao pagamento do Simples Nacional, FGTS e fornecedores prioritários não deve ficar aplicado em ativos de baixa liquidez ou em instituições com histórico contábil volátil.
Simulação Numérica: O Impacto da Concentração de Caixa
Considere uma microempresa comercial prestadora de serviços que mantém R$ 380.000 concentrados na conta corrente de uma instituição de médio porte atraída por taxas agressivas de rendimento automático diário. Caso essa entidade sofra liquidação extrajudicial:
- Valor Total Retido: R$ 380.000,00
- Cobertura Máxima Garantida (teto FGC): R$ 250.000,00
- Valor Sujeito à Massa Falida (sem garantia imediata): R$ 130.000,00
- Período Estimado sem Acesso aos Recursos: 45 a 75 dias até liberação da documentação pelo liquidante.
Se a mesma empresa tivesse dividido o montante entre duas instituições consolidadas (R$ 190.000 em cada), a totalidade do saldo estaria dentro do limite de cobertura e, na hipótese de problemas em uma delas, 50% do fluxo de caixa permaneceria intacto para manter salários, tributos e obrigações operacionais em dia.
Perguntas Frequentes (FAQ)
1. Dinheiro depositado em contas de pagamento de fintechs corre risco se a empresa falir?
No ordenamento jurídico brasileiro (Lei nº 12.865/2013), os recursos mantidos em contas de pagamento de Instituições de Pagamento (IPs) constituem patrimônio separado. Isso significa que esses valores não respondem por dívidas da instituição, não integram a massa falida em caso de liquidação e devem permanecer aplicados em títulos da dívida pública federal ou depositados no Banco Central.
2. O limite de R$ 250.000 do FGC aplica-se por conta ou por titularidade?
O limite de R$ 250.000 aplica-se por titular (identificado por CPF ou CNPJ) e por instituição financeira ou conglomerado financeiro. Caso o titular possua uma conta corrente e três CDBs que somem R$ 300.000 no mesmo banco, a garantia máxima a receber em caso de falência será de R$ 250.000, e o excedente dependerá da liquidação dos ativos da massa falida.
3. Em caso de quebra bancária, o recolhimento de impostos pode ser suspenso?
A retenção de valores em banco sob intervenção judicial ou administrativa não isenta a empresa nem o contribuinte do pagamento de tributos nas datas de vencimento. Multas e juros moratórios continuam incidindo pela legislação da Receita Federal e secretarias de fazenda, o que torna vital ter uma conta reserva para contingências fiscais.
4. Como consultar se uma instituição financeira tem boa saúde contábil antes de abrir conta?
É possível verificar trimestralmente os relatórios oficiais de balanço por meio do sistema IF.data, mantido pelo Banco Central do Brasil. O sistema expõe o Índice de Basileia, o Índice de Imobilização e o resultado líquido (lucro ou prejuízo) de cada banco ou cooperativa em atividade no território nacional.
5. Contas conjuntas ou contas jurídicas com múltiplos sócios recebem coberturas separadas?
Em contas conjuntas, a garantia de R$ 250.000 é dividida proporcionalmente entre o número de titulares, não sendo multiplicada pelo número de CPFs cadastrados. Para pessoas jurídicas, o limite é vinculado exclusivamente ao CNPJ da matriz e filiais, independentemente do quadro societário.
Precisa calcular ou resolver isso agora?
Acesse nossas 77 calculadoras e ferramentas gratuitas de Finanças, CLT, Texto, Dev e Mídia com precisão oficial auditada.
Sobre a Equipe Editorial NewSoba
Formada por desenvolvedores, analistas de finanças e redatores dedicados a simplificar a legislação brasileira (CLT, tributária e fiscal) e utilitários tecnológicos diários. Nossas análises são atualizadas continuamente para garantir precisão e confiabilidade.
Conheça nossos padrões editoriais e transparência →