

Crise Sanitária na Avicultura e Impacto Fiscal: Como Focos Epidêmicos Afetam Produtores no Simples Nacional e MEI Rural
Entenda os efeitos econômicos, obrigações tributárias e alternativas de fluxo de caixa diante de embargos e vazios sanitários.
Conteúdo auditado por especialistas • Política Editorial E-E-A-T
- Dinâmica da Emergência Sanitária e Paralisia de Receitas
- O Simples Nacional diante do Faturamento Zero
- MEI Caminhoneiro e Transportadores Agropecuários
- Simulação Numérica: Cenário de Choque Operacional no Aviário
- Comparativo: Efeitos Tributários e Administrativos por Modalidade
- Checklist de Sobrevivência Fiscal para Produtores em Áreas de Bloqueio
- Estratégias Práticas de Mitigação de Riscos
- Perguntas Frequentes (FAQ)
- 1. Se a granja for interditada e as aves sacrificadas, recebo indenização do governo?
- 2. O MEI Rural precisa pagar a guia DAS enquanto o aviário estiver sem frangos?
- 3. As agroindústrias integradoras podem romper o contrato com o produtor em área de foco?
- 4. Como fica a emissão de GTA (Guia de Trânsito Animal) durante a vigência do foco?
- 5. As perdas com descarte de ração e desinfecção geram crédito tributário no Simples Nacional?
A confirmação de focos virais como a doença de Newcastle em polos agroindustriais como Santa Catarina acende alertas que vão muito além da saúde animal. Para granjeiros familiares, integrados, microempreendedores e cooperados enquadrados no Simples Nacional ou operando via MEI Rural, o bloqueio zoossanitário provoca uma ruptura abrupta de faturamento, exigindo replanejamento tributário imediato para evitar inadimplências fiscais graves perante a Receita Federal e as Secretarias de Fazenda Estaduais.
Quando um raio de restrição sanitária é imposto pelo Ministério da Agricultura e Pecuária (MAPA), propriedades entram em vazio sanitário compulsório. Nesse período, abates são suspensos, alojamentos de novos lotes de aves são cancelados e os embargos internacionais cortam a demanda da cadeia. Compreender as repercussões contábeis, o diferimento de tributos e as salvaguardas contratuais torna-se a principal ferramenta de sobrevivência operacional para os pequenos produtores.
Dinâmica da Emergência Sanitária e Paralisia de Receitas
Ao ser detectado um foco viral, o protocolo estabelece anéis concêntricos de vigilância (frequentemente de 3 km a 10 km de raio em torno da propriedade afetada). Dentro desse perímetro, o trânsito de animais vivos e subprodutos sofre moratória quase total.
Para o avicultor integrado sob regime do Simples Nacional ou MEI Rural, a receita mensal costuma derivar da taxa de remuneração por lote entregue (conversão alimentar, índice de eficiência produtiva e diárias de confinamento). Com o alojamento suspenso e a obrigação de manter galpões desinfetados e inativos durante o vazio sanitário (que pode durar de 30 a 90 dias, dependendo dos testes epidemiológicos):
- O faturamento cai a zero de forma instantânea;
- Custos fixos operacionais (manutenção básica, amortização de financiamento de ambiência, custos com energia e desinfetantes) persistem;
- As obrigações tributárias mensais continuam sendo geradas se o produtor não adotar os lançamentos contábeis adequados de ausência de movimentação.
O Simples Nacional diante do Faturamento Zero
No Simples Nacional (Anexo III para serviços ou Anexo I para venda direta de animais/ovos), o Documento de Arrecadação do Simples Nacional (DAS) é calculado com base na receita bruta auferida. Caso a propriedade não emita notas fiscais no mês de apuração decorrente da quarentena sanitária, o valor do tributo devido relativo ao faturamento será nulo.
No entanto, a entrega mensal da Declaração de Informações Socioeconômicas e Fiscais (DEFIS) e a transmissão mensal do PGDAS-D sem movimento continuam obrigatórias. Deixar de transmitir a declaração zerada gera multas automáticas por atraso na entrega da declaração (MAED), complicando a situação cadastral do produtor junto ao Fisco Federal.
MEI Caminhoneiro e Transportadores Agropecuários
A cadeia de aves mobiliza transportadores autônomos credenciados no MEI ou MEI Caminhoneiro que realizam o frete de ração, maravalha e frangos vivos. Com o bloqueio das barreiras de contenção, esses profissionais sofrem perda direta de viagens. Diferente do optante comum do Simples, o MEI possui uma taxa fixa mensal obrigatória (INSS + ICMS/ISS) via DAS-MEI, que deve ser paga independentemente de ter havido serviço executado ou não.
Simulação Numérica: Cenário de Choque Operacional no Aviário
Considere uma propriedade média integrada com dois galpões climatizados de frangos de corte (capacidade total para 50.000 aves por ciclo), operada por uma Microempresa (ME) no Simples Nacional:
- Ciclo padrão: 42 dias de engorda + 14 dias de intervalo de limpeza sanitária;
- Receita média bruta por lote entregue à agroindústria integradora: R$ 38.000,00;
- Custos variáveis por lote (energia, desinfetantes, aquecimento, mão de obra): R$ 19.500,00;
- Amortização de financiamento bancário (financiamento do galpão via Pronaf/FCO): R$ 6.200,00/mês;
- Alíquota efetiva estimada no Simples Nacional (após deduções da faixa): 5,5% sobre a receita bruta (R$ 2.090,00 por lote).
Caso a propriedade seja inserida no anel de emergência zoossanitária com interrupção forçada por 90 dias (tempo equivalente a quase 1,5 ciclo produtivo), o resultado financeiro se altera drasticamente:
- Receita Bruta Esperada: R$ 0,00 (perda de faturamento projetado de R$ 57.000,00 no trimestre);
- Tributo Apurado no PGDAS-D: R$ 0,00 (sem incidência sobre vendas);
- Custo de Manutenção Sanitária e Vazio: R$ 8.500,00 (compras de químicos homologados e monitoramento);
- Amortização de Financiamento Bancário (3 meses): R$ 18.600,00 acumulados;
- Déficit Operacional Líquido do Período: Prejuízo direto de R$ 27.100,00, sem receita compensatória imediata.
Esse cenário exige que o empreendedor rural acione imediatamente as cláusulas de força maior perante o banco credor e o contrato de integração agropecuária para suspender pagamentos sem aplicação de juros moratórios.
Comparativo: Efeitos Tributários e Administrativos por Modalidade
A tabela abaixo resume o comportamento fiscal e operacional das diferentes categorias de negócios rurais afetados por interdições sanitárias oficiais:
| Categoria / Regime | Incidência de Impostos no Bloqueio | Obrigações Acessórias no Vazio | Linhas de Defesa Financeira | Risco Principal |
|---|---|---|---|---|
| Produtor Rural Pessoa Física (PRPF) | Isento de Funrural sobre comercialização não realizada. | Livro Caixa Digital do Produtor Rural (LCDPR) continua registrando despesas. | Prorrogação de custeio/investimento via Manual de Crédito Rural (MCR). | Perda de certidão negativa municipal/estadual por taxas não pagas. |
| MEI Rural / MEI Caminhoneiro | Cobrança fixa mensal do DAS-MEI permanece devida (R$ 75 a R$ 170/mês). | Declaração Anual do MEI (DASN-SIMEI) com registro dos meses paralisados. | Pedido de parcelamento simplificado previdenciário no Portal e-CAC. | Cancelamento automático do CNPJ após períodos sucessivos sem quitação do DAS. |
| Microempresa Integrada (Simples Nacional) | DAS zerado por ausência de receita tributável no período. | Transmissão mensal do PGDAS-D sem movimento para evitar multas. | Renegociação de repasses contratuais com a integradora industrial. | Desenquadramento fiscal por acúmulo de débitos passados sem fluxo de caixa. |
| Prestador de Limpeza e Biosegurança (Lucro Presumido) | Sem incidência de IRPJ/CSLL/PIS/COFINS por falta de emissão de NF. | DCTFWeb e EFD-Contribuições sem movimento. | Acordo de prestação em propriedades vizinhas fora da área embargada. | Custos trabalhistas de equipes técnicas ociosas em regime CLT. |
Checklist de Sobrevivência Fiscal para Produtores em Áreas de Bloqueio
Caso sua propriedade ou negócio esteja localizado dentro de regiões com interdição veterinária, execute rigorosamente os passos abaixo:
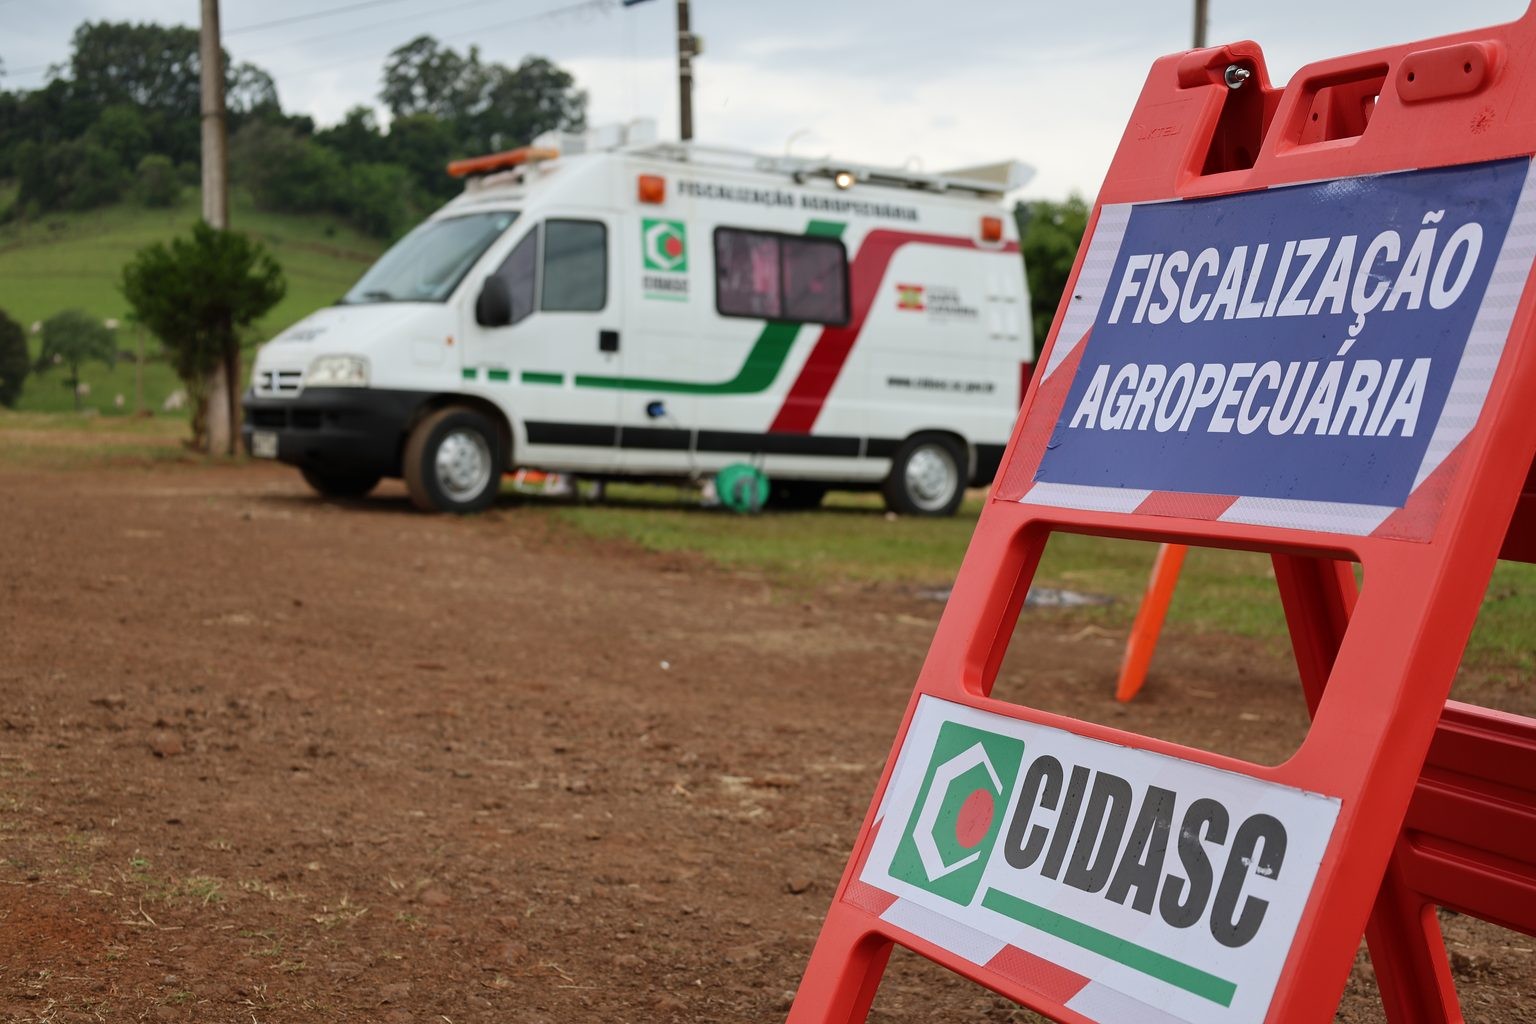
- [ ] Obter Laudo Oficial da Defesa Agropecuária: Solicite formalmente ao órgão estadual (como Cidasc, Defesa Agropecuária ou MAPA) a certidão de inclusão da sua propriedade na zona de vigilância sanitária. Esse documento comprova caso fortuito ou força maior.
- [ ] Notificar o Banco Financiador: Encaminhe o laudo sanitário à instituição financeira onde possui contratos de custeio rural para requerer o adiamento das parcelas com amparo no Manual de Crédito Rural (MCR 2-6-4).
- [ ] Registrar Declarações Fiscais Zeradas: Mantenha seu contador instruído a enviar o PGDAS-D ou DCTFWeb marcando a opção "Sem Movimento" dentro dos prazos legais para evitar penalidades pecuniárias.
- [ ] Suspender Contratos de Trabalho Temporários: Avalie o uso de suspensão temporária de contratos de trabalho ou concessão de férias coletivas aos tratadores, respeitando as exigências da CLT e os avisos prévios sindicais.
- [ ] Revisar o Contrato de Integração Agropecuária: O integrador (frigorífico) possui deveres de cooperação mútua sob a Lei da Integração (Lei nº 13.288/2016). Exija a ata da Comissão de Acompanhamento, Desenvolvimento e Conciliação da Integração (CADEC) para pactuar a manutenção do aviário.
Estratégias Práticas de Mitigação de Riscos
Produtores que enfrentam bloqueios comerciais e sanitários não podem permanecer passivos. Do ponto de vista bancário, o Manual de Crédito Rural garante que produtores impossibilitados de comercializar sua safra ou lote por fatores agropecuários extraordinários têm direito à prorrogação das operações financeiras nas mesmas taxas de juros originais, desde que solicitado antes do vencimento do título.
Além disso, é fundamental monitorar se o município decretou Estado de Calamidade Pública ou Emergência Zoossanitária homologado pelo governo federal. Nessas condições, a Receita Federal historicamente emite portarias de prorrogação excepcional do recolhimento de tributos federais (incluindo o Simples Nacional), conferindo um fôlego de 90 a 180 dias no fluxo de caixa.
Perguntas Frequentes (FAQ)
1. Se a granja for interditada e as aves sacrificadas, recebo indenização do governo?
Sim, se o sacrifício for determinado oficialmente pelo Serviço Veterinário Oficial para erradicação de foco sanitário de notificação obrigatória. A indenização é calculada com base no valor de mercado dos animais avaliados antes da ocorrência do foco, por meio do Fundo de Defesa Sanitária Vegetal e Animal ou dotação orçamentária do Ministério da Agricultura. A indenização, no entanto, cobre os animais, não as receitas cessantes dos meses em que a granja permanecer inoperante.
2. O MEI Rural precisa pagar a guia DAS enquanto o aviário estiver sem frangos?
Sim. O microempreendedor individual recolhe uma contribuição previdenciária fixa e taxas estaduais/municipais padronizadas, sem relação direta com a emissão ou não de notas fiscais naquele mês. Para não perder os benefícios previdenciários e a regularidade do CNPJ, a guia DAS deve ser quitada ou, em último caso, renegociada em parcelas quando as atividades forem normalizadas.
3. As agroindústrias integradoras podem romper o contrato com o produtor em área de foco?
A Lei da Integração (Lei nº 13.288/2016) protege o integrado contra rescisões unilaterais e desmotivadas decorrentes de incidentes sanitários fora de seu controle, desde que o produtor tenha cumprido os protocolos de biosseguridade homologados. Quaisquer litígios devem ser submetidos à CADEC antes de qualquer descredenciamento compulsório.
4. Como fica a emissão de GTA (Guia de Trânsito Animal) durante a vigência do foco?
A emissão de GTA para movimentação de aves vivas e ovos férteis fica bloqueada pelo sistema informatizado de defesa agropecuária estadual para as propriedades inseridas no perímetro de proteção ou vigilância. A liberação ocorre apenas após o encerramento do vazio sanitário, limpeza técnica comprovada e emissão de laudo negativo de circulação viral emitido pelos fiscais agropecuários.
5. As perdas com descarte de ração e desinfecção geram crédito tributário no Simples Nacional?
Não diretamente. Empresas optantes pelo Simples Nacional recolhem tributos sobre o faturamento bruto auferido e não pelo sistema de créditos e débitos típicos do Lucro Real (não-cumulatividade de PIS/COFINS e ICMS). Todavia, as despesas com desinfecção e descartes devem ser contabilizadas no livro diário para compor o balanço contábil anual da empresa, demonstrando prejuízo real e reduzindo a base de eventual distribuição de lucros isentos futuros.
Precisa calcular ou resolver isso agora?
Acesse nossas 77 calculadoras e ferramentas gratuitas de Finanças, CLT, Texto, Dev e Mídia com precisão oficial auditada.
Sobre a Equipe Editorial NewSoba
Formada por desenvolvedores, analistas de finanças e redatores dedicados a simplificar a legislação brasileira (CLT, tributária e fiscal) e utilitários tecnológicos diários. Nossas análises são atualizadas continuamente para garantir precisão e confiabilidade.
Conheça nossos padrões editoriais e transparência →